Tedarik Zincirinde Reddedilen Sevkiyat, Yeniden Etiketleme Ceza Faturası (Chargeback) ve Muhasebe Rehberi
Ulusal perakende zincirlerine, otomotiv ve beyaz eşya ana sanayisine veya ihracat müşterilerine mal sevk eden bir KOBİ üreticisi için en yıkıcı kâr erimesi; üretilen malın kalitesinde hiçbir kusur olmadığı halde palet veya koli üzerindeki barkod/etiket uyuşmazlığı yüzünden sevkiyatın mal kabul kapısından reddedilmesi (rejected shipment) ya da alıcı tarafından ağır bir "Yeniden Etiketleme ve Lojistik Elleçleme Ceza Faturası" (chargeback) kesilmesidir [1].
Ekim 2026'da SAP tarafından güvenlik ve yüksek hacimli başarım ölçümü testlerinden geçirilerek SAP Endorsed App statüsü verilen Loftware Cloud mimarisinin vurguladığı temel gerçek şudur: Ana sanayi ve perakende devleri kendi içerideki SAP ECC (WWI, GLM, Adobe Forms) ve SAP S/4HANA Cloud sistemlerini modernize ederken, tedarikçilerin malı kaynağında doğru etiketlemesini (labeling at the source) zorunlu kılmaktadır [1] (stok kartı ana verisi ile 7223 ve 5996 sayılı kanunların temel ilkeleri için KOBİ ve Üreticilerde Ürün Ana Verisi (Stok Kartı) Yönetimi Rehberi yazımıza bakabilirsiniz). Bu tamamlayıcı rehberde ise mal kabul reddi ve yeniden etiketleme kesintilerinin ticaret hukuku (TTK Md. 23 ve 1530), GİB e-İrsaliye süreçleri, KDV ayrımı ve Tekdüzen Hesap Planı yevmiye kayıtlarını adım adım inceliyoruz.
1. Mal Kabul Rampasında Sevkiyat Neden Reddedilir ve "Yeniden Etiketleme" (Relabeling) Maliyeti Nasıl Doğar?
Kurumsal bir alıcının (örneğin SAP EWM / S/4HANA kullanan bir lojistik merkezinin) mal kabul rampasına yanaşan tırda üç temel uyumsuzluk tespit edildiğinde otomatik kabul kapısı kilitlenir [1], [3]:
- Ön Sevkiyat Bildirimi (ASN) ve e-İrsaliye Uyumsuzluğu: Tedarikçinin GİB üzerinden gönderdiği e-İrsaliye satırlarındaki GTIN, parti/lot numarası veya miktar ile fiziksel palet üzerindeki GS1-128 SSCC (
AI 00) barkodu eşleşmemektedir (genel ASN kurgusu için Zincir Market Mal Kabulünde e-İrsaliye ve ASN Uyumu rehberimizi inceleyebilirsiniz). - Eski Şablon veya Okunamayan Barkod: Tedarikçi alıcının güncellediği yeni etiket şablonu yerine kendi bilgisayarındaki eski şablonla baskı almış veya düşük kaliteli termal kafa nedeniyle barkod el terminalinde okunamamıştır.
- Alıcının İki Seçeneği (Sevkiyat Reddi vs. Depoda Yeniden Etiketleme Cezası): Alıcı firma ya tırı rampadan tamamen geri çevirir (Sevkiyat Reddi — gidiş-dönüş nakliye ve gecikme cezası tedarikçiye kalır) ya da üretim bandı/mağaza rafı durmasın diye paleti şartlı kabul edip kendi deposunda personel görevlendirerek tüm kolileri yeniden etiketler (relabeling) ve bu işlemi koli/palet başına yüksek birim fiyatlı hizmet/ceza faturası olarak tedarikçinin cari hesabından (
120 / 320) mahsup eder [1], [5].
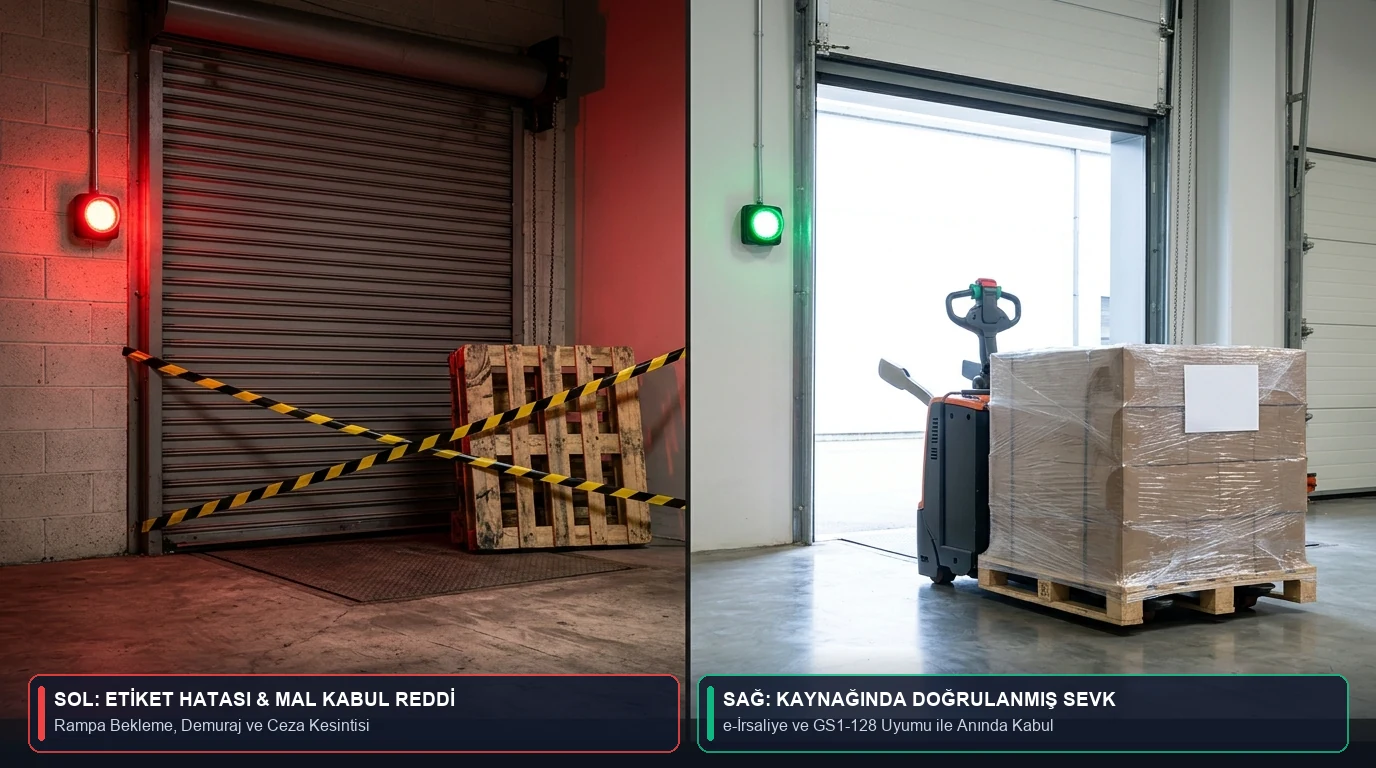
2. Hukuki ve Vergisel Çerçeve: TTK Madde 23 İhbar Süreleri, VUK 509 Yanıtı ve TTK Madde 1530
Bir KOBİ tedarikçisinin haksız veya süresi geçmiş sevkiyat redlerine ve fahiş yeniden etiketleme kesintilerine karşı haklarını koruyabilmesi için üç temel yasal süreyi bilmesi şarttır [2], [3]:
- 6102 Sayılı Türk Ticaret Kanunu (TTK) Madde 23/1-c (2 Gün ve 8 Günlük Muayene/İhbar Süresi): Tacirler arasındaki ticari satışlarda malın ayıplı olduğu (ambalaj, barkod veya etiket kusuru dahil) teslim sırasında açıkça belli ise alıcı 2 gün içinde durumu satıcıya ihbar etmelidir. Açıkça belli değilse alıcı malı teslim aldıktan sonra 8 gün içinde incelemek veya incelettirmek ve bu inceleme sonucunda ayıp ortaya çıkarsa yine bu 8 günlük süre içinde satıcıya ihbar etmekle yükümlüdür [2]. Bu süreler geçirildikten sonra yapılan soyut "etiket hatası" kesintilerine ticari defter ve kayıtlarla itiraz edilebilir.
- 509 Sıra No'lu VUK Genel Tebliği (7 Günlük e-İrsaliye Uygulama Yanıtı Süresi): Alıcı, GİB sistemi üzerinden kendisine iletilen e-İrsaliye belgesine 7 gün içinde "Kabul", "Kısmi Kabul" veya (fiili sevk başlamamışsa) "Red" yanıtı dönebilir [3]. Mal rampaya ulaştıktan sonra bir kısmı etiket veya hasar nedeniyle kabul edilmezse alıcı GİB üzerinden Kısmi Kabul Yanıtı gönderir veya kabul edilmeyen kısım için yeni bir İade e-İrsaliyesi düzenler (detaylı adımlar için e-İrsaliye Yanıt Süreçleri: Kabul, Kısmi Kabul, Red ve İade kılavuzumuza bakabilirsiniz).
- 6102 Sayılı TTK Madde 1530 (Tedarik Sözleşmelerinde Ödeme Süresi ve Temerrüt): Küçük ve orta ölçekli üreticileri koruyan TTK Md. 1530 uyarınca, ticari işletmeler arasındaki mal ve hizmet tedarikinde ödeme süresi kural olarak 60 günü aşamaz (sözleşmede vade belirtilmemişse 30 gün) ve malın/hizmetin kabulünden itibaren geciken ödemelerde ihtara gerek kalmaksızın ticari temerrüt faizi işler [2].
3. Muhasebe ve KDV Ayrımı: Satıştan İade (610), Yeniden Etiketleme Hizmet Faturası (760) ve Cezai Şart (689)
Mali müşavirlerin ve muhasebe departmanlarının en sık karıştırdığı konu; alıcı firmanın kestiği faturanın fiziksel mal iadesi mi, fiili bir yeniden etiketleme/elleçleme hizmet yansıtması mı, yoksa salt sözleşmeye dayalı bir cezai şart (tazminat) mı olduğunun ayrımıdır. 3065 sayılı KDV Kanunu Madde 35 [4] ve 193 sayılı GVK Madde 40/3 – 41 [5] uyarınca bu üç senaryonun KDV ve Tekdüzen Hesap Planı (TDHP) uygulaması tamamen farklıdır:
| Belge ve Kesinti Türü | KDV Kanunu Karşılığı (Md. 1, 29, 35) | TDHP Muhasebe Hesabı | Kurumlar / Gelir Vergisi Matrahından İndirim Şartı (GVK Md. 40/3 & 41) |
|---|---|---|---|
| 1. Reddedilen Sevkiyat İçin Alıcının Kestiği "Satıştan İade e-Faturası" | KDV'ye Tabidir (İlk satış faturasındaki KDV oranıyla — %1, %10 veya %20 — KDVK Md. 35 uyarınca düzeltilir) [4]. | 610 Satıştan İadeler (-) ve 191 İndirilecek KDV (Alacak: 120 Alıcılar) |
Brüt satışlardan doğrudan düşülür; fiziki olarak geri dönen mal 152 Mamuller veya 153 Ticari Mallar stok hesabına geri alınır [5]. |
| 2. Alıcı Deposunda Yapılan "Yeniden Etiketleme (Relabeling) ve Elleçleme Hizmet Faturası" | %20 KDV'ye Tabidir (Ortada alıcı personeli tarafından verilen fiili bir etiketleme, paketleme ve lojistik hizmeti / masraf yansıtması vardır) [4]. | 760 Pazarlama, Satış ve Dağıtım Giderleri ve 191 İndirilecek KDV (Alacak: 120 / 320) |
Pazarlama ve dağıtım faaliyetiyle doğrudan ilgili belgelendirilmiş hizmet gideri olarak ticari kazançtan tamamen indirilebilir [5]. |
| 3. Sözleşmeye Dayalı "Gecikme / Hatalı Teslimat Cezai Şart (Tazminat) Faturası" | KDV'nin Konusuna Girmez (KDV %0) (Herhangi bir mal teslimi veya hizmet ifası karşılığı olmayan salt tazminat/cezai şart tutarlarında KDV hesaplanmaz) [4]. | 689 Diğer Olağandışı Gider ve Zararlar (Alacak: 120 Alıcılar / 320 Satıcılar) |
GVK Madde 40/3 uyarınca işle ilgili olmak ve yazılı tedarik sözleşmesinde (mukavelenamede) açıkça yer almak şartıyla gider yazılabilir. Sözleşmede hüküm yoksa KKEG sayılır [5]. |
Örneğin zincir markete gönderdiğiniz 20 paletlik sevkiyatta barkod şablon hatası çıktığını; marketin ürünleri iade etmek yerine kendi deposunda yeniden etiketleyip 15.000 TL + %20 KDV (3.000 TL) = 18.000 TL "Depo Yeniden Etiketleme ve Elleçleme Hizmet Faturası" ve tedarik sözleşmesinin 14. maddesine istinaden 10.000 TL (KDV'siz) "Sevkiyat Standartlarına Uymama Cezai Şart Faturası" kestiğini varsayalım:
• Borç: 760.04 Lojistik ve Yeniden Etiketleme Giderleri: 15.000 TL | 191.01 İndirilecek KDV (%20): 3.000 TL | 689.02 Sözleşmeye Dayalı Ticari Tazminat ve Cezalar: 10.000 TL
• Alacak: 120.01 Zincir Market A.Ş. Cari Hesabı: 28.000 TL (İskonto ve fiyat farkı kayıtlarıyla karşılaştırma için e-Defterde İskonto, İade ve Fiyat Farkı Kayıtları rehberimize bakabilirsiniz).
4. Çözüm: Kaynağında Etiketleme (Labeling at the Source) ile Kesintileri Sıfırlama
Yukarıdaki örnekte görüldüğü üzere tek bir sevkiyattaki etiket şablon uyuşmazlığı, KOBİ'nin o sevkiyattan elde edeceği tüm net kârı bir günde eritebilmektedir. Loftware Cloud'un SAP Endorsed App mimarisiyle standartlaştırdığı "Kaynağında Etiketleme" (Labeling at the Source) yaklaşımı, tedarikçinin kendi sevkiyat masasında alıcının ERP/SAP kurallarıyla %100 uyumlu etiket basmasını sağlar [1]:
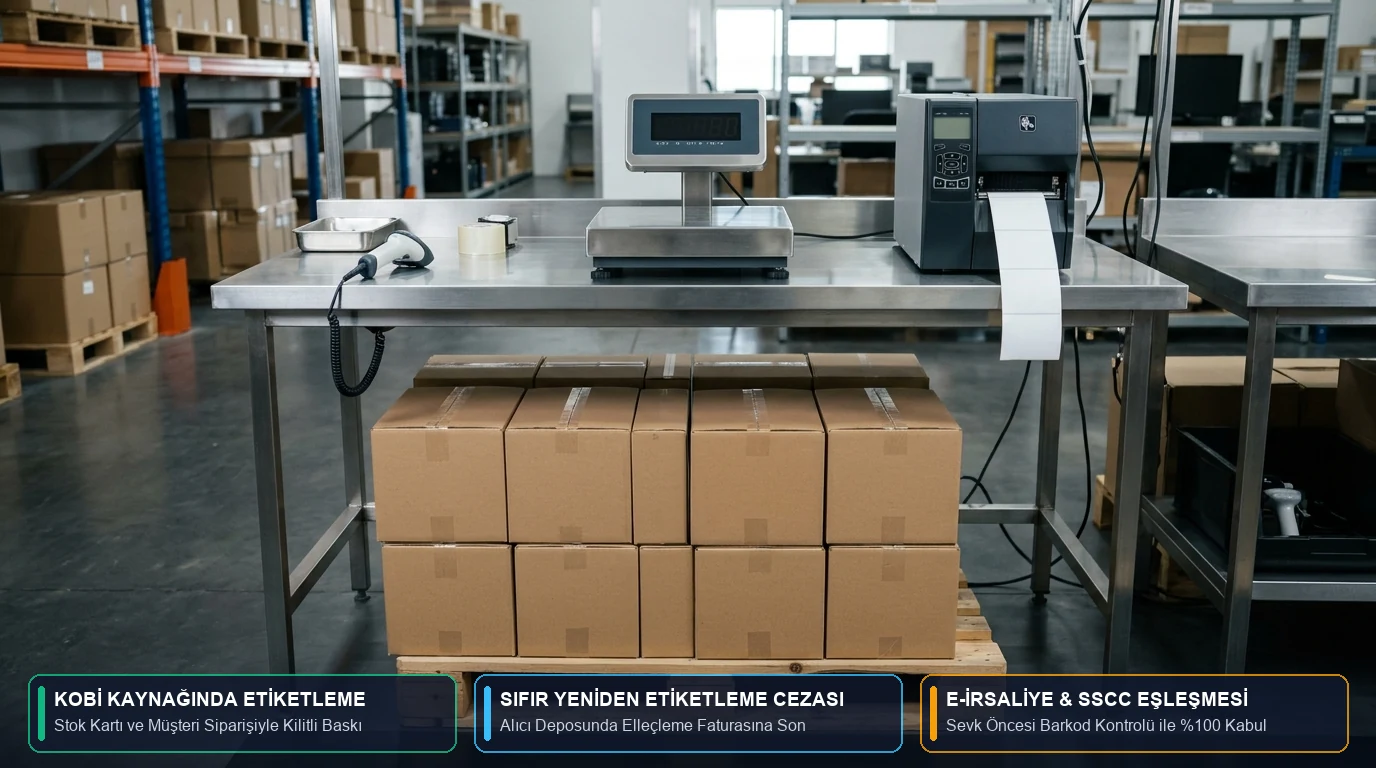
İşletmenizde mal kabul redlerini ve yeniden etiketleme cezalarını sıfırlamak için konsorsiyumumuzun ilgili teknik kılavuzlarından yararlanabilirsiniz:
• Endüstriyel Yazıcılar ve Opak Kapatıcı (Blockout) Etiket Donanımı: Depoda mecburi yeniden etiketleme yapılırken eski barkodun alttan okunmasını engelleyen siyah bariyerli opak etiketler ve mobil/endüstriyel yazıcılar için Rebo Teknoloji'nin SAP Dönüşümünde Endüstriyel Barkod Yazıcı Mimarisi ve Depoda Yeniden Etiketleme Maliyetini Sıfırlama Rehberi'ni inceleyin.
• SAP ECC (WWI, GLM, Adobe Forms) → S/4HANA Bulut ZPL Yazılım Geçişi: Alıcıların SAP sistemlerinden tedarikçi yazıcılarına sıfır gecikmeli ZPL II şablon akışı için Printzen'deki SAP ECC Yapısından SAP S/4HANA Bulut ZPL/TSPL Termal Baskı Mimarisine Geçiş Rehberi'ne göz atın.
• Konveyör Hatlarında Kesintisiz Otomatik Etiketleme (Print & Apply): Yüksek hızlı üretim bantlarında etiket kaynaklı hat duruşlarını önleyen ikiz (tandem) aplikatörler için Rebo-Label'ın Konveyör Hatlarında Üretim Duruşlarını Önleyen SAP GLM / S/4HANA Kesintisiz Print & Apply Mimarisi analizini okuyun.
Doğrulanmış Kaynakça ve Mevzuat Referansları
- Loftware & SAP Store (Ekim 2026). Loftware Cloud Recognized as an SAP Endorsed App: Eliminating Relabeling, Rejected Shipments, and Production Halts Through Accurate Labeling at the Source.
- 6102 Sayılı Türk Ticaret Kanunu (TTK) (RG: Şubat 2011 / 27846) — Madde 23/1-c (Ticari satışlarda açık ayıplarda 2 gün, incelemeyle anlaşılan ayıplarda 8 gün içinde muayene ve ihbar yükümlülüğü) ve Madde 1530 (Ticari işletmeler arasında mal ve hizmet tedarikinde geç ödeme ve vade sınırları). mevzuat.gov.tr
- 213 Sayılı Vergi Usul Kanunu (VUK) 509 Sıra No'lu Genel Tebliği (RG: Ekim 2019 / 30923) — e-İrsaliye Uygulama Yanıtı (7 gün içinde Kabul, Kısmi Kabul ve Red bildirimleri). gib.gov.tr
- 3065 Sayılı Katma Değer Vergisi Kanunu (KDVK) (RG: Kasım 1984 / 18563) — Madde 1 (Ticari/sınai faaliyet çerçevesinde yapılan teslim ve hizmetler), Madde 35 (Matrah ve indirim miktarlarının değişmesi / iade KDV düzeltmesi) ve KDV Genel Uygulama Tebliği (Hizmet yansıtması vs. cezai şart KDV ayrımı).
- 193 Sayılı Gelir Vergisi Kanunu (GVK) Madde 40/3 ve Madde 41, 5520 Sayılı Kurumlar Vergisi Kanunu Madde 11 (Sözleşmeye istinaden ödenen zarar, ziyan ve tazminatların gider kaydedilmesi şartları vs. KKEG) ve 1 Sıra No'lu MSUGT Tekdüzen Hesap Planı (610, 689, 760).
Sıkça Sorulan Sorular
Soru 1: Müşterinin kestiği "Yeniden Etiketleme ve Depo Elleçleme Faturası"nda KDV hesaplanır mı?
Evet. Alıcı işletme (zincir market veya ana sanayi), hatalı barkodla gelen paleti geri göndermek yerine kendi deposunda personel ve sarf malzemesi kullanarak yeniden etiketleme (relabeling) ve streçleme işlemi yapıp bu maliyeti tedarikçiye yansıtırsa, ortada fiili bir hizmet ifası ve masraf yansıtması bulunduğundan 3065 sayılı KDV Kanunu uyarınca %20 KDV hesaplanır. Buna karşılık herhangi bir mal teslimi veya hizmet ifası olmaksızın salt sözleşmedeki gecikme/kusur maddesine dayanılarak kesilen "cezai şart / tazminat" faturaları KDV'nin konusuna girmez.
Soru 2: 6102 sayılı Türk Ticaret Kanunu Madde 23'e göre alıcı etiket veya ambalaj ayıbını kaç gün içinde ihbar etmelidir?
6102 sayılı TTK Madde 23/1-c uyarınca tacirler arasındaki ticari satışlarda malın ayıplı olduğu teslim sırasında açıkça belli ise alıcı 2 gün içinde durumu satıcıya ihbar etmelidir. Açıkça belli değilse alıcı malı teslim aldıktan sonra 8 gün içinde incelemek veya incelettirmek ve bu inceleme sonucunda malın ayıplı olduğu ortaya çıkarsa yine bu 8 günlük süre içinde satıcıya ihbar etmekle yükümlüdür.
Soru 3: Zincir marketin veya ana sanayinin kestiği tedarikçi ceza faturası vergi matrahından gider olarak düşülebilir mi?
193 sayılı Gelir Vergisi Kanunu Madde 40/3 ve 5520 sayılı Kurumlar Vergisi Kanunu hükümleri uyarınca; işle ilgili olmak şartıyla, mukavelenameye (yazılı tedarik sözleşmesine), ilama veya kanun emrine istinaden ödenen zarar, ziyan ve tazminatlar ticari kazancın tespitinde gider (TDHP 689 veya 760 hesap) olarak indirilebilir. Ancak yazılı bir sözleşme hükmüne dayanmayan veya işletme sahibinin şahsi suç/kusurundan kaynaklanan cezalar (GVK Md. 41 / KVK Md. 11) Kanunen Kabul Edilmeyen Gider (KKEG) olarak dikkate alınır.
Soru 4: Tedarikçinin kaynağında doğru etiketleme (labeling at the source) yapması cari hesap kesintilerini nasıl önler?
Alıcının SAP S/4HANA veya kurumsal ERP sistemiyle uyumlu merkezi bulut etiketleme şablonları kullanılarak tedarikçi sevkiyat masasında kaynağında doğru GS1-128 (SSCC AI 00, GTIN AI 01, Lot AI 10) etiketi basıldığında ve bu veri VUK 509 e-İrsaliye satırlarıyla birebir eşleştiğinde; mal kabul rampasında kısmi kabul/red yanıtı, rampa bekleme (demuraj) ve yeniden etiketleme hizmet faturası kesintileri tamamen sıfırlanır.