KOBİ'lerde Excel Tabloları, E-Posta Trafiği ve "Usta Hafızası"na Dayalı Yönetimin Gizli Maliyeti: Siparişten Sevkiyata Devir-Teslim Disiplini, 10 Soruluk Dijital Olgunluk Testi ve ERP/e-İrsaliye Rehberi
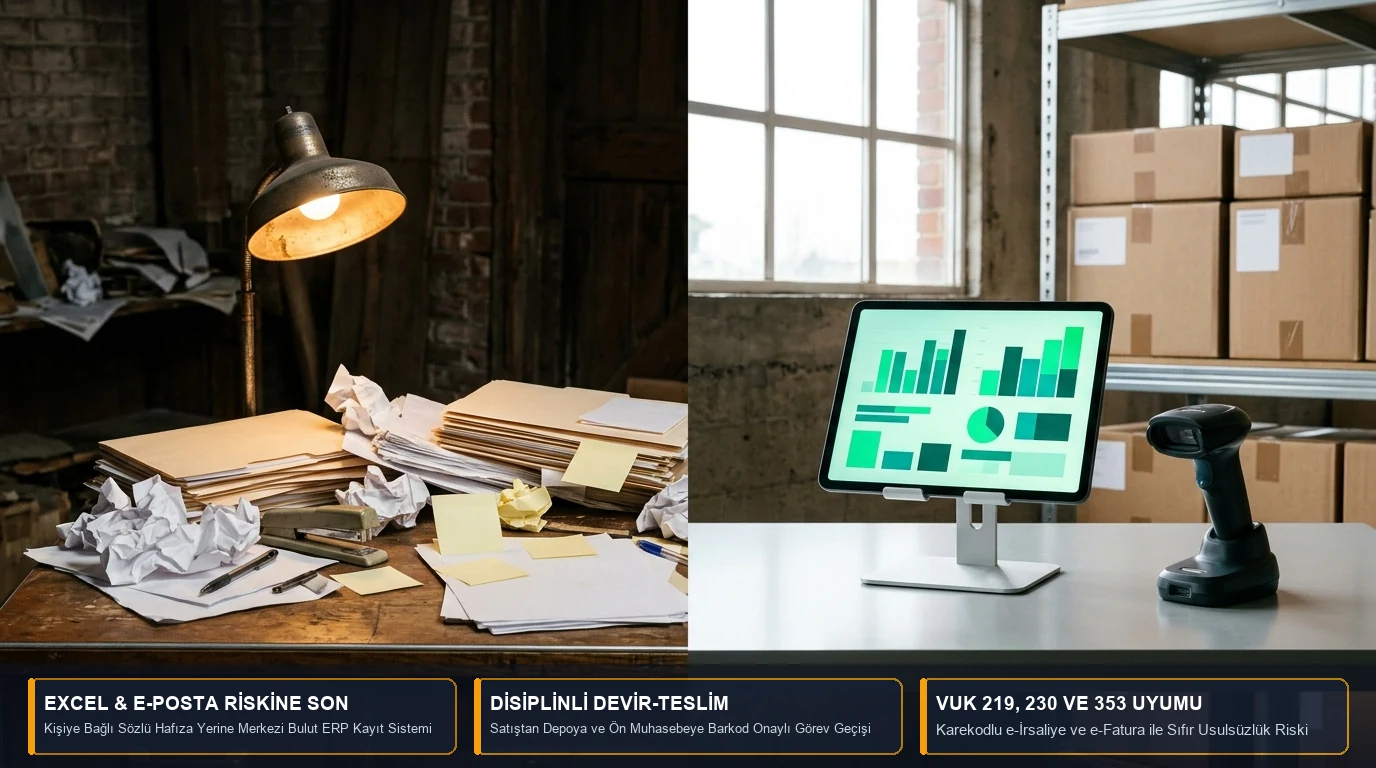
Türkiye'deki üretim, toptan ticaret ve dağıtım KOBİ'lerinin büyük bir kısmında günlük operasyon hâlâ üç kırılgan sütun üzerinde yürütülür: masaüstünde elden ele dolaşan Excel dosyaları (siparis_son_v4.xlsx), yüzlerce yanıt arasında kaybolan e-posta / WhatsApp yazışmaları ve "O müşterinin kolisine hangi etiket vurulacağını Ahmet Usta bilir" denilen kişiye bağlı sözlü hafıza (usta hafızası) [1]. İşletme küçükken idare eden bu yapı; sipariş hacmi büyüdüğünde, vardiya değiştiğinde veya kilit personel izne çıktığında ağır sevkiyat hatalarına, zincir market iade cezalarına ve vergi incelemelerinde özel usulsüzlük yaptırımlarına dönüşür.
Ekim 2026'da Loftware ve Forbes tarafından incelenen "Karmaşıklığı Umutla Yönetmeyi Bırakın: Ortak Görünürlük ve Disiplinli Devir-Teslim" analizi [1], yüksek riskli üretim ve tedarik ağlarında sürprizleri önlemenin tek yolunun; departmanlar arası disiplinli devir-teslim (handoff) noktaları ve merkezi çalışma alanları kurmak olduğunu ortaya koymaktadır. Bu rehberde, Excel ve sözlü hafızaya dayalı yönetimin VUK ve TTK karşısındaki hukuki/mali faturasını, siparişten sevkiyata 4 adımlı devir-teslim mimarisini ve işletmenizin seviyesini ölçebileceğiniz 10 Soruluk Dijital Olgunluk Testini inceliyoruz.
1. Excel Tabloları, E-Posta Zincirleri ve "Usta Hafızası" Neden En Pahalı Yönetim Biçimidir?
Bir KOBİ'de satış ekibi siparişi WhatsApp veya e-posta ile alır, kendi Excel tablosuna yazar; üretim veya depo şefi bu tabloyu indirip kendi bilgisayarına kaydeder; muhasebe ise gün sonunda bambaşka bir listeden fatura ve e-İrsaliye kesmeye çalışır. Bu kopukluk üç doğrudan mali ve hukuki krize yol açar [1], [2], [4]:
- Sürüm Çakışması ve Yanlış Sevkiyat ("Hiçbir Şey Eşleşmiyor" Sendromu): Müşteri sipariş miktarını veya etiket bilgisini e-posta ile güncellediğinde, depo personeli bir önceki günün çıktısına bakarak paleti hazırlar [1]. Fiziksel yük ile ERP Ürün Ana Verisi (Stok Kartı) birbiriyle uyuşmadığında alıcı mal kabul rampasında tırı reddeder.
- Kişiye Bağlı Hafıza ("Usta Hafızası") ve TTK Madde 18/2 Riski: 6102 sayılı Türk Ticaret Kanunu Madde 18/2 uyarınca her tacir, ticaretine ait bütün faaliyetlerinde "basiretli bir iş adamı gibi" hareket etmek zorundadır [4]. Müşteri özel paketleme kurallarının, fiyat iskontolarının veya parti/lot (FIFO) sırasının kurumsal yazılım yerine tek bir personelin hafızasına emanet edilmesi (mutfak ve üretim reçetelerindeki benzer risk için Şef Değişikliğinde Reçete Güvencesi ve Kurumsal Hafıza Yönetimi yazımıza bakabilirsiniz), sözleşme ihlallerinde işletmeyi ağır tazminat yüküyle karşı karşıya bırakır.
- TMS 2 Stoklar Standardı ve Kayıt Dışı Fire: TTK Madde 64 ve 88 uyarınca uygulanması gereken TMS 2 Stoklar Standardı, stokların maliyet bedeli ile net gerçekleşebilir değerden düşük olanı ile izlenmesini ve ilk giren ilk çıkar (FIFO) veya ağırlıklı ortalama maliyet yönteminin tutarlı uygulanmasını şart koşar [4]. Excel ile takip edilen depolarda hangi partinin ne zaman girdiği bilinemez; normalin üzerindeki fire ve kayıplar mamul maliyetine yüklenemeyerek doğrudan dönem zararı yazılır.
2. VUK 219, 230/5, 240, 352, 353 ve 509 Sıra No'lu Tebliğ: Kopuk Devir-Teslimin Vergisel Cezaları
Depo ile muhasebe arasındaki devir-teslimin (handoff) sözlü yapılması veya kağıt notlarla yürütülmesi yalnızca operasyonel bir aksaklık değildir; 213 sayılı Vergi Usul Kanunu (VUK) ve 509 Sıra No'lu VUK Genel Tebliği (Ekim 2019 / RG: 30923) kapsamında doğrudan vergi cezası doğuran bir mevzuat ihlalidir [2], [3]:
| Kanun / Tebliğ Maddesi | Yasal Zorunluluk ve Süre Sınırı | Excel / E-Posta / Sözlü Düzen Kaynaklı Tipik İhlal | Uygulanan Vergi Cezası ve Yaptırım |
|---|---|---|---|
| VUK Madde 219 & Madde 352 [2] | İşlemlerin defterlere en geç 10 gün içinde (yetkili amir imzalı muhasebe fişleriyle yürütülen sistemde en geç 45 gün içinde) kaydedilmesi zorunludur. | Sevkiyat ve alış listelerinin hafta boyunca depo şefinin Excel dosyasında bekletilmesi, muhasebeye ay sonunda toplu gönderilmesi. | VUK Madde 352 (I. Derece Usulsüzlük): Kayıt süresinin aşılması ve defterlerin incelemeye imkân vermeyecek derecede noksan/karışık tutulması cezası. |
| VUK Madde 230/5 & 509 Sıra No'lu Tebliğ (Bölüm IV.3) [2], [3] | e-İrsaliye / Sevk İrsaliyesi malın fiili sevkinden önce düzenlenmeli, GİB'e iletilmeli ve karekodlu nüshası araçta bulundurulmalıdır. | "Kamyon çıksın, irsaliyesini öğleden sonra muhasebeden keser WhatsApp'tan atarız" alışkanlığı veya yanlış stok kodlu sevk. | VUK Madde 353/2 (Özel Usulsüzlük Cezası): Fiili sevkten sonra kesilen veya araçtaki yükle uyuşmayan irsaliye hiç düzenlenmemiş sayılır. |
| VUK Madde 240 & Madde 353/1–2 [2] | Ücret karşılığı eşya taşıyanların taşıma irsaliyesi bulundurması ve sevk belgelerinin gerçek mal miktarını yansıtması şarttır. | Tedarikçiden veya depodan çıkan kolilerdeki miktar/parti ile irsaliye satırlarının e-posta hatası yüzünden tutmaması. | Yol denetiminde tutanak tutulması, her bir belge için özel usulsüzlük cezası ve alıcının GİB üzerinden e-İrsaliyeyi reddetmesi. |
| TTK Madde 18/2, Madde 64 & Madde 88 (TMS 2) [4] | Basiretli iş adamı özeni, ticari defter ve belgelerin eksiksiz saklanması ve stokların FIFO / ağırlıklı ortalama ile doğru değerlenmesi. | Kişiye bağlı usta hafızası nedeniyle yanlış etiketli/son kullanma tarihi yaklaşmış partinin sevk edilmesi. | Ticari sözleşme cezaları (chargeback), geri çağırma maliyeti ve belgesiz stok farklarının Kanunen Kabul Edilmeyen Gider (KKEG) sayılması. |
3. Siparişten Sevkiyata Disiplinli Devir-Teslim (Handoff) Mimarisi Nasıl Kurulur?
Yüksek riskli mühendislik ve üretim programlarında sürprizleri sıfıra indiren temel kural; bir departmanın işini bitirip diğerine devrederken sözlü beyana değil, dijital doğrulama kapısına (gate) dayanmasıdır [1]. KOBİ ölçeğinde bu disiplin 4 adımlı kapalı çevrim iş akışıyla kurulur:
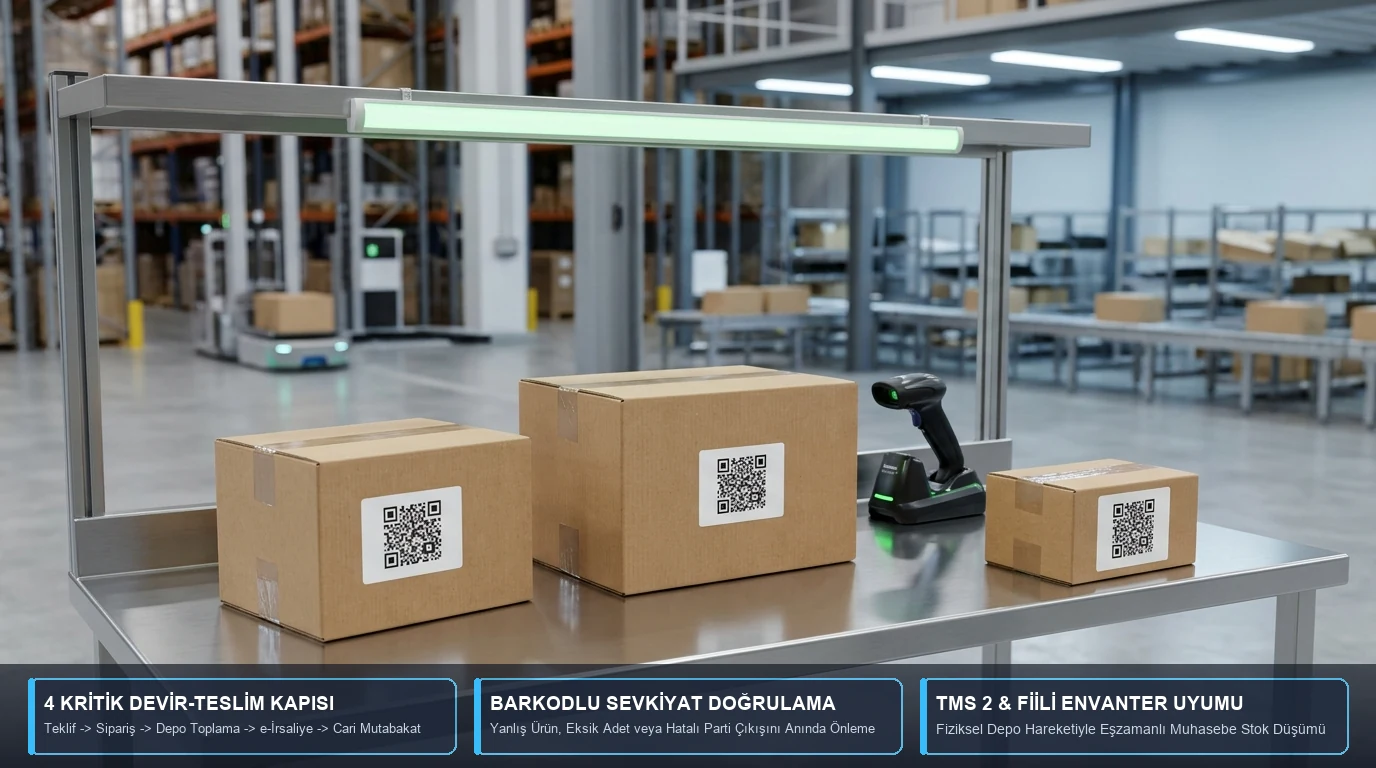
- 1. Devir Noktası (Satış → Planlama/Üretim): Müşteri siparişi e-posta veya WhatsApp'ta bırakılmaz; ERP / ön muhasebe sisteminde onaylı
Satış Siparişiolarak açılır. Müşteriye özel etiket, ambalaj veya lot şartı varsa stok kartına kalıcı kural olarak bağlanır (bkz. KOBİ Özel Yazılım ve ERP Şartnamesi Rehberi). - 2. Devir Noktası (Üretim/Tedarikçi → Depo Girişi): Üretimden veya dış tedarikçiden gelen ürünler depoya girerken kağıt listeyle değil, üzerinde GS1 Digital Link / 2B karekod bulunan etiketlerin okutulmasıyla
152 Mamullerveya153 Ticari Mallarhesabına lot/SKT bazında kaydedilir. - 3. Devir Noktası (Depo Toplama → Sevkiyat Onayı): Depo personeli elindeki toplama emrini barkod okutarak tamamlar. Yanlış ürün veya yanlış parti okutulduğunda sistem sesli uyarı vererek kolinin kapanmasını engeller (envanter sayım disiplini için Seri No, Lot ve SKT Bazlı Envanter Sayım Standartları rehberimize göz atabilirsiniz).
- 4. Devir Noktası (Sevkiyat Onayı → GİB e-İrsaliye & Araç Çıkışı): Depoda barkod doğrulaması tamamlandığı saniyede sistem, 509 Sıra No'lu VUK Genel Tebliği'ne uygun karekodlu e-İrsaliyeyi otomatik oluşturup GİB'e gönderir [3]. Araç plakası ve şoför bilgisi girilmeden kapı çıkış fişi üretilmez (yol denetimi kuralları için Yolda Araç Denetimi ve Karekodlu e-İrsaliye Taşıma Standartları ile Zincir Market Mal Kabulünde e-İrsaliye ve ASN Uyumu yazılarımızı inceleyebilirsiniz).
4. KOBİ'ler İçin 10 Soruluk Sipariş, Etiketleme ve Sevkiyat Standartlaşma Olgunluk Testi
Loftware'in küresel 10 Soruluk Etiketleme ve Operasyon Olgunluk Değerlendirmesi (Maturity Assessment) metodolojisini [1] Türkiye'deki KOBİ ve VUK/TTK gerçekliğine uyarladık. Ekibinizle birlikte aşağıdaki 10 soruya Evet (1 Puan) veya Hayır (0 Puan) yanıtı vererek işletmenizin risk haritasını çıkarabilirsiniz:
| # | Olgunluk Değerlendirme Sorusu (KOBİ Öz Denetim Listesi) | Kontrol Edilen Risk Alanı |
|---|---|---|
| 1 | Ürün adı, GTIN barkodu, GTİP kodu, KDV oranı ve parti/SKT kuralı tüm şirket için tek bir merkezi stok kartından mı yönetiliyor? | Ana Veri Bütünlüğü (Excel Dağınıklığı Önleme) [1] |
| 2 | Depo veya üretim şefi izne çıktığında, yeni bir personel müşteriye özel sevkiyat ve etiket kurallarını kimseye sormadan sistem ekranından görebiliyor mu? | Usta Hafızası Riski & TTK Md. 18/2 Basiretli Tacir Özeni [4] |
| 3 | Etiket ve irsaliye basılırken personel klavyeden elle ürün adı, tarih veya lot numarası yazmak yerine veriyi doğrudan ERP siparişinden mi çekiyor? | Manuel Tuşlama Hatası ve İade (Chargeback) Riski [1] |
| 4 | Alt tedarikçileriniz ve fason atölyeleriniz e-posta ile gönderilen eski şablonlar yerine sizin merkezi olarak güncellediğiniz onaylı şablonu mu kullanıyor? | Tedarikçi Ağı Sürüm Senkronizasyonu [1] |
| 5 | Ürün ambalajlarınızdaki 2B karekodlar (GS1 Digital Link) yeniden baskı gerektirmeden güncel kullanım kılavuzu ve mevzuat bilgisine yönleniyor mu? | Bağlantılı Ambalaj ve Ön Baskılı Ambalaj İsrafı [1] |
| 6 | Satış siparişi ile depo toplama listesi ve muhasebe faturası arasında kağıt/Excel aktarımı olmadan otomatik devir-teslim (handoff) var mı? | Departmanlar Arası Devir-Teslim Disiplini [1] |
| 7 | Tüm sevkiyatlarda e-İrsaliye, araç yola çıkmadan (fiili sevkten önce) sistem tarafından karekodlu olarak üretilip doğrulanıyor mu? | VUK Md. 230/5, Md. 353/2 ve 509 Sıra No'lu Tebliğ Uyumu [2], [3] |
| 8 | Alış, üretim ve satış hareketleri VUK Madde 219'daki 10 günlük (fişli sistemde 45 günlük) yasal süreyi aşmadan muhasebeleştiriliyor mu? | VUK Md. 219 & Md. 352 I. Derece Usulsüzlük Koruması [2] |
| 9 | Depodaki hammaddeler ve mamuller TMS 2 ve FIFO / FEFO (İlk Biten İlk Çıkar) kuralına göre parti/lot bazında barkodla takip ediliyor mu? | TTK Md. 64/88, TMS 2 Stok Değerleme ve Fire Kontrolü [4] |
| 10 | Müşteriden bir şikayet geldiğinde, ilgili ürünün hangi gün, hangi vardiyada ve hangi hammadde partisiyle üretildiğini 5 dakika içinde raporlayabiliyor musunuz? | Geri Çağırma Hızı ve Denetim İzi (Audit Trail) [1] |
• 0 – 4 Puan (Yüksek Risk — Excel ve Umutla Yönetim): İşletmeniz kişiye bağlı hafızaya ve dağınık tablolara bağımlı. İlk adım olarak tüm stok kartlarını tekil ön muhasebe/ERP veri tabanında birleştirin ve sevk öncesi barkodlu e-İrsaliye kontrolünü devreye alın.
• 5 – 7 Puan (Geçiş Aşaması — Kısmi Standartlaşma): Muhasebeniz dijitalleşmiş ancak depo, fason tedarikçi ve etiketleme süreçlerinde hâlâ manuel Excel/e-posta köprüleri var. Tedarikçi şablonlarınızı ve depo el terminali entegrasyonunuzu merkezileştirin.
• 8 – 10 Puan (Kurumsal Olgunluk — Ortak Görünürlük): Siparişten sevkiyata disiplinli devir-teslim kurulmuş. Bir sonraki büyüme adımı olarak yeniden baskı gerektirmeyen GS1 Digital Link dinamik 2B karekod ve bağlantılı ambalaj altyapısına geçebilirsiniz [1].
KOBİ'nizde Excel ve e-posta bağımlılığını bitirip standartlaşmış etiketleme ve sevkiyat altyapısına geçerken konsorsiyumumuzun uzmanlık rehberlerinden yararlanabilirsiniz:
• Bağlantılı Ambalaj, GS1 Digital Link (2027 Geçişi) Termal Yazıcı ve 2B Okuyucu Donanımı: Depo ve mağazanız için 300/600 DPI barkod yazıcı, UL 969 sentetik etiket/ribon ve 2B CMOS barkod okuyucu seçimi için Rebo Teknoloji'nin Bağlantılı Ambalaj, Dinamik 2B Karekod ve GS1 Digital Link Donanım Rehberi'ni inceleyin.
• ZPL II, TSPL2 ve ESC/POS ile Dinamik 2B Karekod ve Bulut Baskı Yazılımı: ERP yazılımınızdan termal yazıcılara yeniden baskı gerektirmeyen GS1 Digital Link URI kodlamak için Printzen'in ZPL II, TSPL2 ve ESC/POS ile GS1 Digital Link ve Dinamik 2B Karekod Programlama Rehberi'ne göz atın.
• Konveyör Hatlarında Tam Otomatik Yazdır-Yapıştır (Print & Apply) Makineleri: Fabrika paketleme hatlarında ön baskılı ambalaj hurdasını sıfırlayan Rebo-Label OX/TX/MX Pro ve kameralı doğrulama sistemleri için Rebo-Label'ın Konveyör Hatlarında Bağlantılı Ambalaj ve GS1 Digital Link Otomatik Etiketleme analizini okuyun.
Doğrulanmış Kaynakça ve Mevzuat Referansları
- Loftware Endüstri Bülteni & Forbes Analizi (Ekim 2026). Stop Managing Complexity with Hope (Shared Visibility & Disciplined Handoffs), Loftware Connect Governed Supplier Workspaces, 10-Question Labeling Maturity Assessment & Connected Packaging Dynamic QR Codes.
- 213 Sayılı Vergi Usul Kanunu (VUK) — Madde 219 (Muamelelerin Kayıt Zamanı: 10 gün / 45 gün sınırı), Madde 230/5 (Sevk İrsaliyesi Zorunluluğu), Madde 240 (Taşıma İrsaliyesi), Madde 352 (I. Derece Usulsüzlük Cezaları) ve Madde 353/1–2 (Fatura ve Sevk İrsaliyesi Özel Usulsüzlük Cezaları). mevzuat.gov.tr
- 509 Sıra No'lu Vergi Usul Kanunu Genel Tebliği (RG: Ekim 2019 / 30923, Bölüm IV.3) — e-İrsaliye Uygulaması, Fiili Sevk Öncesi Düzenleme Şartı ve GİB e-Belge Karekod Standardı Kılavuzu. gib.gov.tr
- 6102 Sayılı Türk Ticaret Kanunu (TTK) — Madde 18/2 (Basiretli İş Adamı Gibi Hareket Etme Yükümlülüğü), Madde 64 (Defter Tutma ve Belge Saklama Yükümlülüğü), Madde 88 ve KGK TMS 2 Stoklar Standardı.
Yeni personelin işletmeye katılımında usta hafızası yerine ERP denetim izini devreye sokmak ve yasal deneme süresini yönetmek için: KOBİ'lerde İlk 60 Gün (İş Kanunu Madde 15 Deneme Süresi), Yeni Personel ERP Adaptasyonu ve Aylık Kayan Bütçe (TMS 7 / TTK 378) Rehberi
Sıkça Sorulan Sorular
Soru 1: Sipariş ve sevkiyat kayıtlarının Excel tablolarında bekletilip muhasebeye geç aktarılması Vergi Usul Kanunu (VUK) Madde 219 ve 352 açısından hangi cezayı doğurur?
213 sayılı Vergi Usul Kanunu'nun 219. maddesi uyarınca ticari muamelelerin defterlere 10 günden fazla geciktirilmeden kaydedilmesi (yetkili amir imzalı muhasebe fişi/primanota kullanılan işletmelerde esas defterlere en geç 45 gün içinde aktarılması) zorunludur. İşlemlerin kişisel Excel dosyalarında veya e-posta kutularında bekletilmesi nedeniyle kayıt sürelerinin aşılması ve defterlerin vergi incelemesine imkân vermeyecek derecede noksan/karışık tutulması VUK Madde 352 kapsamında I. derece usulsüzlük cezası ve KDV indirim zamanlaması riski doğurur.
Soru 2: Depo şefinin sözlü talimatıyla veya WhatsApp mesajıyla kamyona yüklenen malın e-İrsaliyesi sevkiyat başladıktan sonra kesilirse ne olur?
213 sayılı VUK Madde 230/5 ve Ekim 2019 tarihli 509 Sıra No'lu VUK Genel Tebliği (Bölüm IV.3) uyarınca, sevk irsaliyesinin (ve e-İrsaliyenin) malın fiili sevkinden önce düzenlenmesi, GİB sistemine iletilmesi ve karekodlu nüshasının araçta bulundurulması zorunludur. Kamyon yola çıktıktan sonra düzenlenen veya araçtaki fiili yükle uyuşmayan irsaliyeler yol denetiminde hiç düzenlenmemiş sayılarak VUK Madde 353/2 kapsamında her bir belge için özel usulsüzlük cezası uygulanır.
Soru 3: KOBİ'lerde "usta hafızası" (kişiye bağlı sözlü bilgi) neden 6102 sayılı Türk Ticaret Kanunu Madde 18/2 kapsamında hukuki risk oluşturur?
6102 sayılı Türk Ticaret Kanunu Madde 18/2 uyarınca her tacir, ticaretine ait bütün faaliyetlerinde basiretli bir iş adamı gibi hareket etmekle yükümlüdür. Müşteri özel sipariş şartlarının, ürün etiket/reçete revizyonlarının veya tedarikçi teslimat kurallarının yazılı bir ERP/ön muhasebe sistemi yerine tek bir personelin hafızasına bırakılması; personel izne çıktığında veya işten ayrıldığında yaşanan hatalı teslimat ve sözleşme ihlallerinde işletmenin "basiretli tacir özen borcunu" yerine getirmediği şeklinde yorumlanarak tazminat sorumluluğu doğurur.
Soru 4: 10 soruluk KOBİ Operasyon ve Etiketleme Olgunluk Testi'nde hangi puan aralığı acil ERP ve standartlaşma ihtiyacını gösterir?
10 soruluk değerlendirmede 0–4 arası "Evet" yanıtı alan işletmeler (Seviye 1: Kişiye Bağlı ve Dağınık Yönetim), siparişten sevkiyata devir-teslim (handoff) noktalarında yüksek hata, yanlış sevkiyat, stok erimesi (TMS 2) ve VUK 353/2 özel usulsüzlük riski altındadır. Bu işletmelerin öncelikle Excel ve e-posta üzerinden sipariş/etiket takibini sonlandırarak tekil stok kartı ve barkodlu sevkiyat onay sistemine geçmesi gerekir.